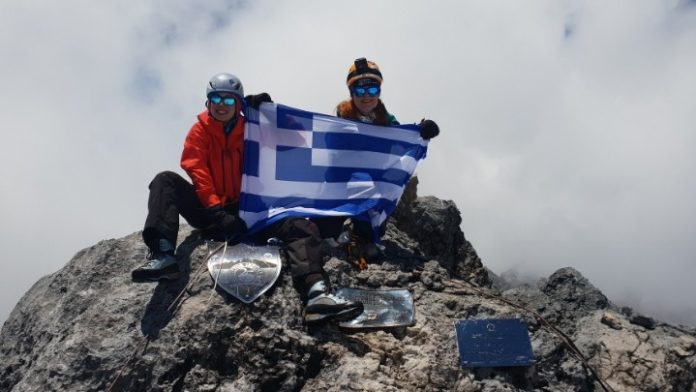
Σχεδόν 50 ημέρες χωρίζουν τις δύο Ελληνίδες από το ταξίδι τους στο Νεπάλ όπου θα βρεθούν στις αρχές του Απρίλη και θα καταβάλλουν την τελική τους προσπάθεια για να ανέβουν στην υψηλότερη κορυφή του κόσμου, το Έβερεστ. Ο λόγος για τη Βανέσα Αρχοντίδου και τη Χριστίνα Φλαμπούρη, δυο Ελληνίδες αλπινίστριες οι οποίες στις 5 Απριλίου θα αναχωρήσουν για τη χώρα της Ασίας ευελπιστώντας να ανεβάσουν την ελληνική σημαία στη «Στέγη του Κόσμου», που βρίσκεται 8.848 μέτρα πάνω από την επιφάνεια της θάλασσας.
Αποστολή που μόνο εύκολη δεν μπορεί να χαρακτηριστεί με την κ. Αρχοντίδου να δηλώνει: «Νομίζω ότι η στιγμή που το συνειδητοποιήσαμε ήταν την ώρα που το ανακοινώναμε στη συνέντευξη Τύπου», προσθέτοντας: «Σε μένα δυστυχώς υπερισχύει το άγχος σε τέτοιες στιγμές λόγω της δυσκολίας του εγχειρήματος και δεν μπορώ να χαρώ απόλυτα τη στιγμή. Ευτυχώς υπάρχει και η Χριστίνα για να με ισορροπεί (γέλιο)».
Τα εμπόδια για αυτή την αποστολή πολλά. Όμως, το μεγαλύτερο «βουνό» που είχαν να ανέβουν προκειμένου να πραγματοποιηθεί αυτό το ταξίδι ήταν το οικονομικό κομμάτι. Μάλιστα, οι δυο γυναίκες είχαν προσπαθήσει και παλαιότερα να βρουν τους οικονομικούς πόρους για κάτι τέτοιο αλλά όπως σημειώνουν: «Στην Ελλάδα ακόμη και οι Ολυμπιονίκες μας δυσκολεύονται να βρουν στήριξη, πόσο μάλλον εμείς που δεν είμαστε επαγγελματίες αθλήτριες αλλά δύο συνηθισμένες γυναίκες με ένα ασυνήθιστο όνειρο, όπως… συνηθίζουμε να λέμε…».
Όμως, όπως υπογραμμίζουν: «Το κίνητρο μας είναι η ευτυχία. Ανεβαίνουμε στα βουνά γιατί αυτό μας κάνει ευτυχισμένες και μας δίνει έμπνευση και λόγο να σηκωνόμαστε το πρωί από το κρεβάτι μας με όρεξη. Ο καθένας πρέπει να ψάξει και να βρει αυτό τον λόγο για τον εαυτό του γιατί μόνο έτσι μπορεί να αισθανθεί πλήρης και να γίνει καλύτερος για τον ίδιο αλλά και για το κοινωνικό σύνολο».
Χρειάζεται καλή οργάνωση, υπομονή και επιμονή
Μερικά από τα συστατικά που χρειάζονται, προκειμένου κάποιος να βρεθεί έστω και στην κατασκήνωση βάσης (base camp) είναι χρήματα, συγκέντρωση, οργάνωση, υπομονή και επιμονή. Μέρος, που για τουλάχιστον ένα μήνα θα αποτελέσει το σπίτι των δυο γυναικών.
Το ταξίδι τους θα ξεκινήσει από την πρωτεύουσα του Νεπάλ, το Κατμαντου. Εκεί θα διευθετηθούν κάποιες γραφειοκρατικές διαδικασίες, και σύντομα θα πετάξουν προς τη Λούκλα (Lukla) και το μικρό της αεροδρόμιο, το οποίο έχει και χαρακτηριστεί ως το πιο επικίνδυνο αεροδρόμιο του κόσμου, το οποίο βρίσκεται σε υψόμετρο 2.860 μέτρων.
Από εκεί, θα ξεκινήσει ένα ολιγοήμερο ταξίδι που θα τις οδηγήσει στο Everest basecamp. «Το Everest basecamp θα είναι το σπίτι μας για τον επόμενο μήνα τουλάχιστον, καθώς θα πρέπει να κάνουμε τον κατάλληλο “εγκλιματισμό” (σ.σ. η διαδικασία που χρειάζεται ο οργανισμός για να συνηθίσει το υψηλό υψόμετρο) και να φτάσουμε στα μέσα Μαΐου όπου θα γίνει και η τελική προσπάθεια ανάβασης», υπογραμμίζουν.
Εκεί, τελειώνουν τα εύκολα και ξεκινούν τα δύσκολα καθώς πρόκειται για ένα εξαιρετικά δύσκολο εγχείρημα. «Χρειάζεται καλή οργάνωση, υπομονή και επιμονή» λένε και επισημαίνουν πως «εκτός από καλή φυσική κατάσταση απαιτεί και μεγάλα αποθέματα ψυχικής δύναμης αφού καλούμαστε να είμαστε μακριά από το σπίτι και τους δικούς μας ανθρώπους για 2 περίπου μήνες» αναφέρουν στο Αθηναϊκό – Μακεδονικό Πρακτορείο Ειδήσεων και συμπληρώνουν : «Όσον αφορά την επικινδυνότητα σίγουρα ένα ψηλό βουνό χρειάζεται σεβασμό… ο καιρός, η καλή εκτίμηση των δυνάμεων μας την κάθε στιγμή, η προσοχή για την αποφυγή ατυχημάτων είναι παράγοντες που χρήζουν ιδιαίτερης προσοχής».
Η κατασκήνωση βάσης (base camp) βρίσκεται σε υψόμετρο μεγαλύτερο των 5.500 μέτρων και καθώς ανεβαίνουν προς την κορυφή, τόσο μεγαλύτερη είναι η καταπόνηση που δέχεται το ανθρώπινο σώμα. «Στα υψηλά υψόμετρα ο οργανισμός μας χρειάζεται πολύ περισσότερη ενέργεια, ο αέρας έχει λιγότερο οξυγόνο και η αναπνοή είναι δύσκολη, συνεπώς το κάθε βήμα είναι ένας μικρός άθλος. Από ένα σημείο και πάνω βέβαια, ο οργανισμός μας πραγματικά νοσεί για αυτό και η ζώνη πάνω από τα 8000 μέτρα ονομάζεται death zone» λένε οι δυο Ελληνίδες αλπινίστριες.
Οι ίδιες θα επιχειρήσουν να βρεθούν στην υψηλότερη κορυφή της γης με τη χρήση συμπληρωματικού οξυγόνου. «Η χρήση φιάλης οξυγόνου διευκολύνει το έργο των ορειβατών και εμείς δεν σκοπεύουμε να αποτελέσουμε εξαίρεση… αν και υπάρχουν μερικές δεκάδες άνθρωποι που επιχειρούν την ανάβαση χωρίς τη βοήθεια πρόσθετου οξυγόνου. Σε εκείνη τη φάση βέβαια πολύ σημαντικό ρόλο παίζει ο χαρακτήρας και η ψυχολογία του κάθε ανθρώπου γι’ αυτό και πολλοί είναι αυτοί που λένε ότι ο ορειβάτης ανεβαίνει με την ψυχή και το νου».
“A woman can be”
Η όλη προσπάθεια γίνεται κάτω από την «ομπρέλα» του φορέα “A woman can be”, το οποίο πλαισιώνει και το 7 Summits project. Πρόκειται για την ανάβαση στις επτά υψηλότερες κορυφές της κάθε ηπείρου*. Μάλιστα, αποτελούν και τις πρώτες Ελληνίδες οι οποίες κατάφεραν να πατήσουν στηn υψηλότερη κορυφή της Αλάσκας.
«Ο στόχος είναι η ανάβαση των 7 υψηλότερων κορυφών των ηπείρων του κόσμου (7 Summits)… αλλά αυτός είναι ο φαινομενικός στόχος. Στην ουσία η ανάβαση στις 7 υψηλότερες κορυφές των ηπείρων έχει και μια μεγάλη συμβολική σημασία: ζούμε όλοι σε έναν όμορφο πλανήτη, δεν έχουμε τίποτα να χωρίσουμε και έχουμε όλοι όνειρα και ελπίδες για ένα καλύτερο αύριο» λένε και τονίζουν «το ότι ήμασταν οι πρώτες Ελληνίδες που πάτησαν την ψηλότερη κορυφή στην Αλάσκα δεν ήταν αυτοσκοπός. Για εμάς είναι σημαντικό να προβάλλουμε την Ελλάδα και να την πηγαίνουμε ψηλά έστω και υπό αυτό το πρίσμα».
Τα μηνύματα που θέλουν να περάσουν οι δυο γυναίκες είναι:
-Να θέτουμε προσωπικά όνειρα και στόχους και να μην τα εγκαταλείπουμε στον βωμό επαγγελματικών ή οικογενειακών υποχρεώσεων.
-Να αγαπάμε τη φύση και τη δια βίου άθληση
-Να δουλεύουμε με αλληλεγγύη όχι μόνο για την αντιμετώπιση αναγκών αλλά και για την εκπλήρωση των «ονείρων που μας εμπνέουν»
Μέχρι στιγμής η Βανέσα Αρχοντίδου και η Χριστίνα Φλαμπούρη έχουν καταφέρει να βρεθούν στις πέντε από τις επτά κορυφές. Πρόκειται για Aconcagua (6.962μ στην Αργεντινή-Νότιο Αμερική), στο Elbrus (5.642μ στη Ρωσία-Ευρώπη), στο McKinley/Denali (6.190μ στην Αλάσκα των ΗΠΑ- Βόρεια Αμερική) και στο Carstensz Pyramid (4.884μ στην Παπούα – Ωκεανία) και στο Kilimanjaro, (5.895μ στην Τανζανία – Αφρική).
Κάθε χρόνο οι δυο τους έβαζαν ως στόχο την ολοκλήρωση μιας κορυφής από το 7 summits. «Συνεπώς αυτός ο στόχος λειτουργούσε παράλληλα και ως προπόνηση για τη μεγάλη αυτή πρόκληση που καλούμαστε να αντιμετωπίσουμε φέτος. Αισίως έχουμε ανέβει στις 5 από τις 7 κορυφές του 7 Summits project και πλέον το όνειρο μας αρχίζει σιγά σιγά να παίρνει σάρκα και οστά» δηλώνουν.
Το προφίλ των δυο Ελληνίδων
Η Βανέσα Αρχοντίδου είναι μητέρα δυο παιδικών και είναι διευθύντρια Μάρκετινγκ σε πολυεθνική εταιρεία. Ασχολείται με την ορειβασία εδώ και 15 χρόνια, όταν έγινε μέλος του Αθηναϊκού Ορειβατικού Συλλόγου (ΑΟΣ), όπου περιστασιακά βοηθά ως αρχηγός σε αναβάσεις στα ελληνικά βουνά. Ολοκλήρωσε το 2006 τη Σχολή Αναρρίχησης και Χειμερινού Βουνού του ΑΟΣ και από τότε έχει ανέβει στην πλειονότητα των ελληνικών βουνών.
Επίσης, έχει βρεθεί στην κορυφή της Αφρικανικής Ηπείρου (Kilimanjaro, 5.895μ) και έχει συμμετάσχει σε εμπορικές αποστολές στο Νεπάλ, τη Μαλαισία και τις Ελβετικές Άλπεις. Ως μέλος της γυναίκειας αλπινιστικής ομάδας με τη Χριστίνα Φλαμπούρη, έχει ανέβει στο όρος Aconcagua (6.962μ στην Αργεντινή), στο Elbrus (5.642μ στη Ρωσία), στο McKinley/Denali (6.190μ στην Αλάσκα των ΗΠΑ) και στο Carstensz Pyramid (4.884μ στην Παπούα).
Η Χριστίνα Φλαμπούρη γεννήθηκε και μεγάλωσε στην Αθήνα και εργάζεται σε μεγάλη πολυεθνική εταιρία. Η αγάπη της για τη φύση την οδήγησε στη θάλασσα και στην ιστιοπλοΐα ανοιχτής θαλάσσης, ενώ το 2014 η επιθυμία της να ξεπεράσει τους φόβους της, την οδήγησε στα βουνά και σε μία από τις μεγαλύτερες προκλήσεις της ζωής της, να εξοικειωθεί με το ύψος και την αίσθηση του απέραντου κενού.
Σύντομα τα βουνά σταμάτησαν να είναι απλώς μια πρόκληση αλλά τρόπος ζωής και από τότε έχει σκαρφαλώσει τα περισσότερα βουνά της Ελλάδας, έχει συμμετάσχει σε αποστολές στις Άλπεις, σκαρφάλωσε στο Mt Κinabalu και στην ψηλότερη κορυφή της Αφρικής, το Kilimanjaro (5895m). Mε την Βανέσα έχει ανέβει το όρος Aconcagua (6962μ, Αργεντινή), το όρος Elbrus (5642m, Ρωσία), το όρος McKinley/Denali (6190m, Αλάσκα) και στο Carstensz Pyramid (4884μ στην Παπούα). Από το 2014 είναι ενεργό μέλος του Ελληνικού Ορειβατικού Συλλόγου Αχαρνών και το 2016 ολοκλήρωσε την σχολή χειμερινού βουνού και την σχολή αναρρίχησης.
Και οι δύο αθλήτριες τονίζουν ότι αυτό που έχουν αναλάβει «είναι μεγάλη ευθύνη, κυρίως προς τους ανθρώπους και τις εταιρείες που μας στηρίζουν». Και συμπληρώνουν ότι «Η Cardlink, η Edenred, η KPMG, η Vichy και η Samsung Hellas είναι οι ήρωες μας, χωρίς αυτούς δεν θα μπορούσαμε να κάνουμε βήμα. Η θετική απάντηση αυτών των εταιρειών να μας στηρίξουν, ήταν για μας αφετηρία για την εκπλήρωση ενός άπιαστου φαινομενικά ονείρου και πηγή ανείπωτης χαράς και αισιοδοξίας».
* Η κατάκτηση των 7 ψηλότερων κορυφών (7summits) σε κάθε μια από τις ηπείρους θεωρείται ορειβατική πρόκληση την οποία πρώτος ολοκλήρωσε στις 30 Απριλίου του 1985 ο Αμερικανός ορειβάτης, Ρίτσαρντ Μπέις.
– Έβερεστ 8.848 μέτρα (Ασία)
– Ακονκάγκουα 6.961 μέτρα (Νότια Αμερική)
– ΜακΚίνλεϊ 6.194 μέτρα (Βόρεια Αμερική)
– Κιλιμάντζαρο 5.895 μέτρα (Αφρική)
– Ελμπρούς 5.642 μέτρα (Ευρώπη)
– Βίνσεν 4.892 μέτρα (Ανταρκτική)
– Πούντσακ Τζάγια 4.884. μέτρα / Κόσιουσκο 2.228 μέτρα (Αυστραλία).





“Κόκκινα δάνεια, πολιτική άνοια” – Άρθρο του Θάνου Τζήμερου στο ThePresident
Ένα τραπεζικό δάνειο είναι μια σύμβαση ανάμεσα σε δύο πρόσωπα: ένα νομικό (την Τράπεζα) κι ένα φυσικό (τον ιδιώτη) ή επίσης νομικό (σε περίπτωση που ο δανειολήπτης είναι εταιρεία). Είναι μια σύμβαση ΙΔΙΩΤΙΚΟΥ ΔΙΚΑΙΟΥ. Να το ξαναπώ, γιατί δεν φαίνεται να το έχουμε καταλάβει: ΙΔΙΩΤΙΚΟΥ ΔΙΚΑΙΟΥ.
Δηλαδή αφορά αυτούς τους δύο αποκλειστικά και κανέναν άλλον (εκτός αν οικειοθελώς συμμετάσχει ως τριτεγγυητής).
Και οι δύο παίρνουν ρίσκο. Η σύμβαση το αποτιμά, μέσω του επιτοκίου και των εγγυήσεων στα οποία συμφωνούν δανειστής και δανειζόμενος. Αν το δάνειο δεν εξυπηρετηθεί, το καθένα από τα συμβαλλόμενα μέρη θα πληρώσει τη ζημιά που του αναλογεί, στο νομικό πλαίσιο που ισχύει την στιγμή της σύναψης της σύμβασης. Αν, για παράδειγμα, ο δανειστής κάψει το σπίτι που αγόρασε και μετά αυτοκτονήσει, η Τράπεζα δεν θα πάρει μία. Αν ο δανειστής χάσει τη δουλειά του και οι τιμές των ακινήτων πέσουν κατακόρυφα, η Τράπεζα θα βρεθεί με ένα σπίτι κατασχεμένο που θα αξίζει λιγότερο από τα χρήματα που δάνεισε και ο δανειολήπτης θα βρεθεί και με χρέος και χωρίς σπίτι. Αυτές είναι οι δύο ακραίες περιπτώσεις κακής εξέλιξης της σύμβασης. Ανάμεσά τους υπάρχουν κι άλλες.
Τι πρέπει να γίνει αν κάτι πάει στραβά; Θα το αποφασίσουν οι δύο συμβαλλόμενοι. Μπορεί, στην πορεία, η Τράπεζα να κρίνει πως πρέπει να διευκολύνει τον δανειολήπτη αλλάζοντας προς όφελός του τους όρους του δανείου, με στόχο να ελαχιστοποιήσει τη χασούρα της. Μπορεί να προτιμήσει να προχωρήσει σε πλειστηριασμό για να τα εισπράξει όλα με κίνδυνο να χάσει πολλά περισσότερα. Όμως το τι θα κάνει η Τράπεζα το αποφασίζει η Τράπεζα και το τι θα κάνει ο δανειολήπτης το αποφασίζει ο δανειολήπτης.
Αυτά σε κανονικά κράτη. Στο οθωμανοσοβιετικό μόρφωμα που έχουμε την ατυχία να ζούμε, υπάρχει πάντα κι ένας άλλος παράγοντας που χώνει την τοξική ουρά του παντού: το κράτος. Το οποίο, ας πούμε ότι εμφανίζεται ξαφνικά και λέει στον δανειολήπτη:
«Πήρες δάνειο 200.000 ευρώ κι αγόρασες ένα σπίτι. Έχεις συμφωνήσει να το αποπληρώσεις σε 20 χρόνια. Πέρασαν 5 χρόνια και οι τιμές των ακινήτων έχουν διπλασιαστεί. Δηλαδή τώρα το σπίτι σου αξίζει 400.000 ευρώ. Ε, λοιπόν, αντί για τα 200.000 που συμφώνησες να επιστρέψεις (συν τους τόκους) θα επιστρέψεις 300.000 ευρώ (συν τους τόκους). Για να μοιραστείτε με την Τράπεζα το κέρδος.»
Τι; Δεν έχει γίνει ποτέ αυτό;
Γιατί, αλήθεια; Μήπως γιατί δεν είναι ούτε δίκαιο, ούτε νόμιμο, ούτε ηθικό το κράτος να αλλάζει, με το «έτσι γουστάρω» τους όρους μιας σύμβασης ιδιωτικού δικαίου; Μήπως γιατί δεν μπορεί να παίρνει αυτόκλητα το μέρος του ενός συμβαλλόμενου και να αδικεί κατάφωρα τον άλλον επιβαρύνοντάς τον με υποχρεώσεις που δεν έχει αναλάβει και εμποδίζοντάς τον από το να ασκήσει τα δικαιώματα που ο νόμος τού παρέχει;
Κι όμως, το ΣΥΝΟΛΟ του πολιτικού και δημοσιογραφικού κόσμου, πλην ελαχίστων εξαιρέσεων, και το μεγαλύτερο ποσοστό των πολιτών θεωρεί πολύ λογική την παρέμβαση του κράτους σε μια ιδιωτική σύμβαση. Αρκεί να λειτουργεί ανάποδα. Διότι στο αριστερίστικο συλλογικό φαντασιακό του Έλληνα, η Τράπεζα είναι η κακή και πλούσια και ο δανειολήπτης είναι ο καλός και φτωχός. Και μπροστά σ’ αυτό το φαντασιακό όλα τα άλλα (Σύνταγμα, νόμοι, ατομικά δικαιώματα, συναλλακτικά ήθη, εθνική Οικονομία) δεν πιάνουν χαρτωσιά.
Όλα τα κόμματα, εντός και εκτός Βουλής, αριστερά και δεξιά, με μόνη εξαίρεση την «ανάλγητη νεοφιλελεύθερη σέχτα» της οποίας προεδρεύει ο γράφων, υποστηρίζουν ότι το κράτος όχι απλώς έχει το δικαίωμα, αλλά οφείλει να εμφανιστεί αυτόκλητο και να πει στην Τράπεζα: «Ο δανειολήπτης ζύγισε λανθασμένα τις οικονομικές του προοπτικές. Με τα λεφτά που του έδωσες αγόρασε σπίτι ή τα έριξε στη δουλειά του ή τα ξόδεψε στην κατανάλωση. Δεν μπορεί να τα επιστρέψει. Θα τα πληρώσεις εσύ! Μέρος του ή το σύνολο. Και σου απαγορεύω να εκπλειστηριάσεις ακίνητη ιδιοκτησία όπως έχετε συμφωνήσει με τον δανειολήπτη, αν είναι η πρώτη του κατοικία.» Αυτό στην οθωμανοσοβιετική διάλεκτο ονομάζεται «κοινωνική πολιτική» και «προστασία δανειοληπτών».
Είναι, όμως, ακριβώς το αντίθετο! Διαλύει την κοινωνική συνοχή και αφήνει τους πάντες εκτεθειμένους, διότι οι πάντες χάνουν. Ας δούμε, κατά περίπτωση, τις συνέπειες.
Τελικά, κερδίζει κανείς;
Ναι, οι απατεώνες – έμποροι ελπίδας, όλου του πολιτικού και δημοσιογραφικού φάσματος, που αναλαμβάνουν να σε σώσουν, καταδικάζοντάς σε σε αργό, βασανιστικό θάνατο. Κι οι δικηγόροι.
Τι θα έπρεπε να γίνει; Το νόμιμο: να αφεθούν τα δύο συμβαλλόμενα μέρη (Τράπεζες και δανειολήπτες) να τα βρουν μεταξύ τους και να πληρώσουν στο βαθμό που τους αναλογεί το κόστος των ατυχών επιλογών τους. Οι Τράπεζες για τα δάνεια που έδιναν αβέρτα την εποχή της φούσκας, χωρίς εγγυήσεις, και οι δανειολήπτες για την υπερβολική αισιοδοξία τους και για το άπλωμα των ποδιών τους μακρύτερα από την κουβέρτα τους. Ο γράφων είχε προτείνει, στην αρχή της κρίσης, παράταση της περιόδου αποπληρωμής του δανείου και πέραν του προσδόκιμου ζωής του δανειολήπτη, ανάλογα με τη μηνιαία δόση που είναι σε θέση να καταβάλλει. Πήρες δάνειο για 20 χρόνια και πλήρωνες 800 ευρώ τον μήνα; Πόσα μπορείς να δίνεις τώρα; 300 ευρώ; Εντάξει, το δάνειο πάει στα 80 χρόνια, κι όταν, χτύπα ξύλο, έρθει η ώρα οι κληρονόμοι να κάνουν αποδοχή, αυτοί θα αποφασίσουν εάν θα συνεχίσουν να το πληρώνουν ή θα αποποιηθούν την κληρονομιά.
Αλλά κι αυτή η πρόταση, αν εμείς διαχειριζόμαστε το θέμα, θα είχε τον χαρακτήρα σύστασης, όχι νόμου. Διότι ότι είναι ΑΠΑΡΑΔΕΚΤΟ, ΠΑΡΑΝΟΜΟ και ΑΝΤΙΣΥΝΤΑΓΜΑΤΙΚΟ το κράτος να παρεμβαίνει σε ιδιωτικές συμβάσεις τρίτων, τροποποιώντας τες εκ των υστέρων υπέρ του ενός ή του άλλου συμβαλλόμενου. Το ότι οι Τράπεζες δεν προσέβαλαν τον νόμο Κατσέλη στα δικαστήρια (στα ευρωπαϊκά θα κατέπιπτε με το «καλημέρα») οφείλεται στο ότι έχουν τη φωλιά τους λερωμένη. Το τραπεζικό σύστημα ουδέποτε υπήρξε πραγματικά ανεξάρτητο. Ήταν πάντα διαπλεκόμενο με το γκουβέρνο, επιτρέποντας στο εκάστοτε κυβερνητικό κόμμα να είναι το πραγματικό αφεντικό μιας θεωρητικώς ιδιωτικής τραπεζικής επιχείρησης. (Με το αζημίωτο βέβαια. Αλλά αυτό είναι μια άλλη, μεγάλη, ιστορία.)
Μακάρι κάποιος να μπορούσε να μας χαρίζει σπίτια. Δυστυχώς αυτό δεν συμβαίνει στον πραγματικό κόσμο. Τα σπίτια κάποιος τα πληρώνει. Ο δανειολήπτης πήρε χρήματα από την τράπεζα, όχι τούβλα, και χρήματα πρέπει να επιστρέψει, διότι και οι καταθέτες χρήματα κατέθεσαν, όχι τούβλα. (Αναρωτιέμαι πόσοι αντιλαμβάνονται ότι η Τράπεζα δεν δανείζει δικά της λεφτά, αλλά λεφτά των καταθετών.)
Ο πλειστηριασμός είναι μία, δυσάρεστη μεν αναγκαία δε, πράξη αστικής δικαιοσύνης και οικονομικής εξισορρόπησης. Χωρίς καμία παρέμβαση του κράτους. Όπως γινόταν χρόνια τώρα. Αλλά πλέον με τον πέλεκυ της Δικαιοσύνης βαρύ (με την διαδικασία του αυτόφωρου και χωρίς η έφεση να έχει ανασταλτικό χαρακτήρα) επί της κεφαλής ανόητων «ακτιβιστών» συμβολαιογραφομάχων τύπου Λαφαζάνη, Ζωής και Ρουβίκωνα, που αγνοούν το στοιχειώδες: κάτι που δεν πληρώνει ο ένας θα το πληρώσει ο άλλος. Εγώ αυτό θα έκανα. Διαγραφές χρεών δεν υπάρχουν στον πραγματικό κόσμο. Όμως, δεν τελειώνει κι η ζωή αν χάσεις ένα σπίτι το οποίο αγόρασες με ξένα λεφτά. Μια Οικονομία που θα καλπάζει, χωρίς τα βαρίδια των κόκκινων δανείων και τις στρεβλώσεις των κρατικών παρεμβάσεων, θα σου δώσει την ευκαιρία να αγοράσεις αργότερα, σε ευνοϊκότερες συνθήκες, την πρώτη ή την όγδοη κατοικία σου. Και κανείς δεν «πετιέται στον δρόμο» όταν το ανεξόφλητο περιουσιακό του στοιχείο βγαίνει στο σφυρί. Υπάρχουν άπειρες κατοικίες με πολύ χαμηλά ενοίκια που μπορούν να προσφέρουν ικανοποιητικότατη στέγη. Άλλωστε, ακόμα και άνθρωποι με οικονομική επιφάνεια, προτιμούν, από άποψη, την ευελιξία της ενοικίασης από τις υποχρεώσεις και τα βάρη της ιδιοκτησίας.
Αυτά τα αυτονόητα και εντελώς κοινότοπα ακούγονται ως κβαντομηχανική στη χώρα στην οποία όλα τα κόμματα: πράσινα, μπλε, κόκκινα και μαύρα διαγωνίζονται άλληλα σε λαϊκισμό και ψηφοθηρία, προτείνοντας κωμικά περιγράμματα «εργαλείων», που θα αφήσουν και την πίτα σωστή και τον σκύλο χορτάτο. Δεν έχουμε μέλλον έτσι. Κανένα. Τα κόκκινα δάνεια, ένα μόνον εργαλείο τα εξαλείφει: το σφυρί του πλειστηριασμού. Τίποτε άλλο. Οδυνηρόν μεν, αληθές δε.
Ο Θάνος Τζήμερος είναι Πρόεδρος της “Δημιουργία Ξανά”